Schiffsfonds Vergleich
Was genau sind Schiffsfonds?
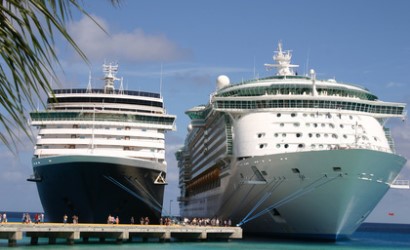
Bei dem Anlagemodell in Schiffsfonds investiert der Anleger in Containerschiffe, oder Kreuzfahrtschiffe. Besonders interessant sind dabei Containerschiffe, und hierbei nicht die Riesenschiffe, sondern die kleineren Klassen, die sogenannten Feedern.
Auch für Tanker sehen Marktkenner nach wie vor ein günstiges wirtschaftliches Umfeld. Günstig ist das steuerliche Umfeld für geschlossene Fonds, die in Schiffe investieren. Denn Gewinne aus diesen Beteiligungen werden nicht durch die Abgeltungsteuer gekürzt.
Steuerliche Behandlung der Schiffsfonds
Die steuerlichen Vergünstigungen für Schifffonds aufgrund der sogenannten Tonnagesteuer blieben komplett unangetastet. Schifffondsanleger werden aufgrund dieser Regelung nur mit einem pauschalen Steuerobolus zur Kasse gebeten, der sich ausschließlich nach der Größe des oder der jeweiligen Schiffe(s) richtet und nicht nach dem Ertrag.
Daher können Investoren sowohl die laufenden Ausschüttungen als auch die späteren Veräußerungsgewinne aus dem Verkauf des oder der Schiffe brutto für netto kassieren. Denn mit etwa 0,1 Prozent der Beteiligungssumme fällt die Tonnagesteuer kaum ins Gewicht.
Welche Vorteile bieten Schiffsfonds
Da der internationale Schiffverkehr wegen der Globalisierung und des dadurch bedingten Aufschwungs der Weltwirtschaft boomt, stimmen - bislang zumindest - auch die wirtschaftlichen Rahmenbedingungen. Deshalb haben es die meisten gut konzipierten Schiffsfonds auch geschafft, den Ruch loszuwerden, reine Steuersparmodelle zu sein.
Sie wären deshalb auch ohne die Begünstigung durch die Tonnagesteuerregelung renditeträchtig.
Schiffsfonds Vergleich
Wer ein bestimmtes Produkt, oder eine bestimmte Dienstleistung sucht, sollte sich vorher im Internet über die jeweiligen Anbieter informieren und einen Vergleich der anfallenden Preise durchführen. Denn hier können schnell Einsparungen von bis zu mehreren Hundert Euro zusammen kommen. Mit unserem kostenlosen und unabhängigen Schiffsfonds Vergleich ermitteln wir Ihnen zwischen allen Anbietern den besten Tarif, welche sich in vollen Umfang an Ihre persönlichen Bedürfnisse orientiert, Sie aber teilweise Preiseinsparungen von bis zu 70% erzeilen können. Wie können solche Preisunterschiede entstehen? Unser Vergleich bezieht generell alle Anbieter, auch jene, welche nicht einen so großen Bekanntheitsgrad haben, sich aber im Leistungsumfang kaum, oder gar nicht von den bekannten Schiffsfonds Anbietern unterscheiden, aber diese entweder aufgrund eines reinen Onlineangebotes, oder geringer ausgebauten Vertriebsnetzen was wiederum Kosten einspart, zu erheblich günstigen Preisen anbieten können.
Sparen Sie durch unseren kostenlosen Schiffsfonds Vergleich bares Geld bei gleicher Leistungsqualität.
Schon ab
9,25 €
monatl.
Hier können Sie kostenlos die Beiträge zur Berufsunfähigkeitsversicherung online berechnen.
Schon ab
98,44 €
monatl.
Hier können Sie Beiträge für die Private Krankenversicherung online berechnen.
Schon ab
3,49 €
monatl.
Hier können Sie Beiträge für die Gebäudeversicherung online berechnen.
Schon ab
2,49 €
monatl.
Hier können Sie Beiträge für die Hausratversicherung online berechnen.
Nützliche Tipps zum Thema Schiffsfonds
 Die Investitionsphase endet in 2015 bzw. 2030. Danach beginnt die Ausschüttungsphase, in der Anfangsausschüttungen in Höhe von 7% (BM 1) bzw. 8% (BM 2)
geplant sind, wobei die Ausschüttungen auch der Kapitalrückzahlung dienen sollen. Angelegt wird ausschließlich in Schiffsfonds» (Zielfonds) der HCI-Gruppe.
Es handelt sich also um eine Dachfondskonstruktion mit beschränkter Zielfondsauswahl. Aus der Prospektergänzung vom Juli lässt sich entnehmen, dass bisher
zwei Investitionen getätigt wurden.
Das Fondsmanagement dürfte zudem an der Wahrnehmung von Marktchancen durch die enge Verflechtung in der HCI-Gruppe zumindest teilweise gehindert sein.
Schließlich gehen günstige Einstandspreise beim Einkauf von HCI Schiffsfonds immer auch zulasten der Zeichner der Zielfonds. Problematisch ist auch die
extrem hohe Kostenhürde in Dach- und Zielfonds und vor allem die schon in 2004 hier beschriebenen, für kaum einen erfahrenen Anleger wirklich akzeptablen,
jedoch wenig bekannten Risiken aus den Einzahlungsmodalitäten.
Die tatsächliche Höhe der Kosten ist, soweit ersichtlich, weitgehend vollständig, jedoch relativ komplex dargestellt. Davon ausdrücklich ausgenommen ist eine
für den Anleger sehr verständlich formulierte Zusammenfassung der Schiffsfonds, die zu dem Ergebnis kommt, dass 27% (BM 1) bzw. 32%
(BM 2) des Emissionskapitals benötigt werden. Es fehlt nicht der Hinweis, dass für die Eigenkapitalbeschaffung neben den 7% aus dem Dachfonds auch in den
Zielfonds anfallende Eigenkapitalbeschaffungskosten verwendet werden.
Allgemeines über die Schiffsfonds
 Seit geraumer Zeit werden im Bereich der offenen bundesaufsichtsamtsüberwachten Schiffsfonds so genannte Dachfonds angeboten, also Investmentfonds, die
ihrerseits in Investmentfonds (Fund in Fund) investieren. Als im Bereich der offenen Fonds zum Ende der 90er Jahre die Dachfonds erlaubt wurden, war das für
viele Fachleute und insbesondere diejenigen, die sich den Anlegerschutz auf die Fahne geschrieben haben, ein Rückschritt. Die Kritiker stört insbesondere,
dass alleine durch die Dachfondskonstruktion das Risiko des Anlegers erheblich steigt.
Der Ausfall von Monatsbeiträgen oder die Auszahlung von Gesellschaftsanteilen dürfte immer zu Lasten der verbleibenden Anleger gehen, weil sich die laufenden
Kosten der Gesellschaft in diesen Fällen auf weniger Schultern (Anleger) verteilen. Die Schiffsfonds Vergleich sind, wie diejenigen aller geschlossenen Fonds, nicht
oder so gut wie nicht fungibel, worauf im Prospekt deutlich hingewiesen wird. Deutlich genannt ist unter Chancen und Risiken auch das so genannte Blind-Pool
Risiko.
Es kann ein Beirat gebildet werden, der geringe Mitwirkungsrechte besitzen würde. Die Lebensdauer des Fonds ist nicht begrenzt. Es besteht die Absicht, dass
die Gesellschaft mindestens bis Ultimo 2023 besteht. Der Anleger leistet acht Jahre lang die vereinbarten Monatsbeiträge (Investitionsphase). Während dieser
Zeit findet keine Ausschüttung statt. Eventuelle Erträge werden thesauriert. Ab dem 9. Jahr beginnt die so genannte Ausschüttungsphase. Für diese Phase sind
Ausschüttungen in Höhe von jährlich beginnend mit 8,5 Prozent bis 21,6 Prozent prognostiziert.
Schiffsfonds
 Die Investitionsgebiete ergeben sich aus der Bezeichnung. Die Erste Lloyd Special Assets hat bereits eine Beteiligung an einem Schiffsfonds erworben, die
aufgestockt werden soll. Diese Dachfonds wiederum sollen überwiegend in von der Lloyd Fonds AG initiierte Zielfonds investieren. Erste Investitionen sind
bereits im Nominalwert von 9,8 Mio. EUR erfolgt bzw. im Prospekt vermerkt. Das Beteiligungskapital ist mit 20 Mio. EUR geplant, kann jedoch auf 15 Mio.
verringert oder auf 40 Mio. erhöht werden.
Nur durch eine Milliarden schwere Finanzspritze des Emirats Abu Dhabi konnte im Dezember den finanziellen Kollaps verhindert werden. Aus diesem Grunde werden
Verlustrisiken inzwischen wieder kritischer beäugt und mehr hinterfragt. In guten Zeiten wird häufig zu wenig auf die risikogerechte Strukturierung des
Vermögens geachtet. Das kann sich dann als besonders fatal erweisen, wenn die Schiffsfonds Vergleich heftig reagieren und erhebliche Vermögensverluste zur Folge haben.
Daher ist es unerlässlich sich von vornherein in die Vermögensplanung mit einzubeziehen.
In der Tat würde bei der angepeilten Zielgruppe der Risikoumfang, der sich aus der Beteiligung über eine risikobelastete Anlageform in vier risikoreichen
Anlagegebieten über eine größere Anzahl risikoreicher Zielfonds ergibt, wahrscheinlich Skepsis erzeugen. Die Investition in verschiedene Investitionsobjekte,
auch aus verschiedenen Branchen, bedeutet nicht unbedingt auch eine Reduzierung des Anlagerisikos. Schließlich sind geschlossene Schiffsfonds in der Regel dann
erfolgreich, wenn es im Investitionsverlauf keine Störung gibt.
Infos zum Thema Schiffsfonds
 Der vorliegende Prospekt und die Konstruktion des Fonds dürften bei entsprechender Beratung auch unerfahrenen Anlegern ein relativ realistisches Bild der
mit der Investition verbundenen Chancen und Risiken aufzeigen. Angesichts des sehr speziellen Marktes und dessen Abhängigkeit von der Weltkonjunktur
erscheint das vorliegende Angebot besonders geeignet zur Beimischung in größere Portefeuilles erfahrener Anleger. Um Vollständigkeit, Verständlichkeit und
Nachvollziehbarkeit von Schiffsfonds beurteilen zu können.
Während ein Branchenfachmann auch komplexe und/oder spezielle und sogar verkürzte Prospektinhalte verstehen und sich daraus ein Bild des Angebots verschaffen
kann, sind unerfahrene Anleger von Schiffsfonds Vergleich häufig schon mit vergleichsweise transparenten Prospektinhalten überfordert. Das liegt unter anderem an der häufigen
Verwendung von formaljuristisch geprägten Formulierungen. Das wiederum ist die Folge der inzwischen faktisch zu einem Zwang gewordenen Prospektgutachten nach
dem sog. IDW-Katalog.
Weil in der Regel die Kreditverhandlungen bei der Bank und die mit der Finanzierung verbundene Reduzierung der persönlichen Kreditlinie die
Finanzierungsrisiken verdeutlichen - ganz im Gegensatz zur Finanzierung im Fonds. Andererseits besteht die Chance, dass der Fonds aufgrund des höheren
Finanzierungsvolumens günstigere Zinskonditionen erhält. Zudem übernimmt bei Innenfinanzierungen das professionelle Management der Schiffsfonds auch das
Finanzierungsmanagement.
Schiffsfonds Vergleich
 Investoren können sowohl die laufenden Ausschüttungen als auch die späteren Veräußerungsgewinne aus dem Verkauf des oder der Schiffe brutto für netto
kassieren. Denn mit etwa 0,1 Prozent der Beteiligungssumme fällt die Tonnagesteuer kaum ins Gewicht. Da der internationale Schiffverkehr wegen der
Globalisierung und des dadurch bedingten Aufschwungs der Weltwirtschaft boomt, stimmen - bislang zumindest - auch die wirtschaftlichen Rahmenbedingungen.
Deshalb haben es die meisten gut konzipierten Schiffsfonds auch geschafft.
Die Risikostreuung funktioniert natürlich umso besser, je weniger die einzelnen Anlageklassen miteinander korreliert sind. Das heißt, die Kursentwicklung
einer Asset-Klasse vollzieht sich unabhängig von der in einer anderen. Von den klassischen Anlageklassen sind zum Beispiel Aktien und Immobilien, zumindest
in Deutschland, relativ schwach miteinander korreliert. Ein Teil sollte jedoch zum Risikoausgleich auch negativ miteinander korreliert sein. Das bedeutet,
wenn eine Asset-Klasse im Wert sinkt, wird dieser ausgeglichen.
Die Wahrscheinlichkeit, mit einem Aktien-Depotanteil von 50 Prozent in einem Jahr eine Rendite von mindestens 5 Prozent zu erzielen, beträgt knapp 60
Prozent. Wird jedoch die Zeitdauer auf fünf Jahre ausgedehnt, so erhöht sich die Wahrscheinlichkeit, eine Jahresrendite von wenigstens 5 Prozent zu
erreichen, auf einen weit höheren Wert. Seine Schlussfolgerung lautet. Selbst bei einem zwischenzeitlichen Kursmassaker ist ein ausgewogenes Portfolio, also
ein Depot mit einer Schiffsfonds von 50 Prozent jedem Tagesgeldkonto überlegen.
Allgemeine Informationen über die Schiffsfonds
 Auch Allianz Global Investors setzt bei Multi-Asset-Fonds auf Laufzeitfonds, allerdings ohne Kapitalgarantie. Ähnlich wie bei einem Schiffsfonds soll
zum Ende der Laufzeit der Kapitalerhalt dadurch gesichert werden, dass das Kapital verstärkt in defensivere Anlageformen wie Immobilien fließt. Der Verzicht
auf die Garantie soll sich für den Anleger lohnen, weil zu Beginn der Laufzeit das Potenzial von Anlageformen mit höheren Renditechancen besser ausgenutzt
werden kann.
Sie legte nämlich kürzlich einen Multi-Asset-Fonds auf, der unter anderem nicht nur in Private Equity, sondern darüber hinaus auch noch in Schiffsfonds
und in gebrauchte Lebensversicherungen investiert. Als Begründung für die doch recht ungewöhnliche Struktur ihres Fonds führen die Schwaben an: Unser Ziel
ist es, den Diversifikationseffekt der modernen Portfoliotheorie optimal zu nutzen. Das macht deutlich, der Phantasie sind immer weniger Grenzen gesetzt.
Schiffsfonds gibt es zudem inzwischen als Dachfonds - beispielsweise von Sauren.
Um das zu prüfen, ist sicherlich auch ein Blick in den Verkaufsprospekt und die letzten Rechenschaftsberichte (Jahres- und Halbjahresberichte) ratsam. Hinzu
kommt, dass es natürlich entscheidend von der Risikoneigung des Anlegers und damit verbunden der Anlagedauer abhängig ist, aus welcher Produktkategorie das
jeweilige Produkt ausgewählt wird. Eher recht risikoscheue Anleger neigen häufig dazu, die (absolute) Sicherheit überzubetonen. Sie dürften daher prinzipiell
eine Vorliebe für Schiffsfonds haben.
 Schiffsfonds



