Versicherungsvergleich - Kostenlos Versicherungen vergleichen
Egal ob im beruflichen, oder privaten Bereich, sich ausreichend gegen die alltäglichen Risiken und Gefahren durch eine Versicherung abzusichern ist in der heutigen Zeit ein unverzichtbares Muß, sonst kann es für den Betroffenen, Nichtversicherten, teuer werden und führt nicht zuletzt zum eigenen finanziellen Ruin. Jedoch stellt sich bei vielen Verbrauchern die Frage, welche Versicherungen werden eigentlich benötigt und welche Versicherungsgesellschaft bietet welche Versicherungsformen zu welchen Preisen an?
Genau um Ihnen diese vorgenannten Fragen beantworten zu können, möchten wir Ihnen auf dieser Webseite einen unabhängigen Versicherungsvergleich zur Verfügung stellen, der Ihnen die jeweiligen Versicherungen vorstellt, die Vor- und Nachteile des jeweiligen Produktes erläutert und wie diese in ihrem gesamten Schadens- und Kundenservice durch andere Versicherungsnehmer bewertet wurden. So können Sie sich dann einen umfangreichen Überblick verschaffen und sich den bestmöglichen Versicherungsschutz zum günstigsten Preis sichern.
Durch unseren kostenlosen Versicherungsvergleich erhalten Sie nicht nur die von Ihnen gewünschten bzw. benötigten Leistungseinschlüsse vom besten Versicherer, sondern Sie sparen noch erheblich an Beiträgen ein.
Unser Versicherungsvergleich soll Ihnen die Suche nach dem von Ihnen gewünschten Versicherungsprodukt wesentlich erleichtern und vereinfachen.
Warum lohnt sich ein Versicherungsvergleich
Allein die Preiseinsparungen können schnell im dreistelligen Bereich liegen, wenn Sie das von Ihnen gewünschte Versicherungsprodukt nicht gleich beim erst besten abschliessen, sondern diese hier online berechnen und vergleichen.
Zwischen welchen Versicherungsgesellschaften können wir Ihnen unseren Versicherungsvergleich anbieten? Generell haben Sie die Möglichkeit, zwischen fast allen Gesellschaften einen Vergleich anzufordern, ausgenommen hiervon sind einige wenige Direktversicherer, welche ihre jeweiligen Versicherungsprodukte nur über eigene Vertriebsnetze, also ortsansässigen Versicherungsagenturen, vertreiben. Trotz allem, mit unserem Versicherungsvergleich stehen Ihnen dennoch weit über 60 Versicherungsgesellschaften zur Auswahl, welche mit den unterschiedlichsten Angeboten aufwarten können. Besondere Beitragseinsparungen können Sie durch die weniger bekannten, oder nur auf reine online Versicherer erzielen, ohne auf die gewünschte Leistungsqualität verzichten zu müssen.
Unser Guter Versicherungsvergleich ermittelt Ihnen die besten Tarife zum günstigsten Preis. Sogar die unabhängige Verbraucherberatung Stiftung Warentest empfiehlt, Versicherungen immer erst im Internet zu vergleichen, bevor Sie sich für einen bestimmten Anbieter entscheiden.
Nachfolgend finden Sie einen kurzen Überblick über Versicherungen, welche am häufigsten von Verbrauchern gewählt bzw. gesucht werden.
Versicherungen für Private Verbraucher
Damit Sie sich als privater Verbraucher gegen die täglichen Gefahren und Risiken im privaten, sowie beruflichen Bereich absichern können, emppfehlen wir Ihnen einen Versicherungsvergleich zwischen folgenden Versicherungsprodukten,
 Private Haftpflichtversicherung
Private Rechtsschutzversicherung
Private Altersvorsorge (zusätzliche Rentenversicherung)
Berufsunfähigkeitsversicherung
Für alle welche über eine Wohnung verfügen, eine Hausratversicherung
Für Eigenheimbesitzer oder Vermieter, eine Wohngebäudeversicherung
Diese aufgeführten Versicherungsprodukte, decken im großen und ganzen den privaten Bereich ab. Je nach gewünschter Versicherungssumme oder Geldanlage lassen sich durch den auf unserer Seite angebotener kostenloser Versicherungsvergleich deutliche Beitragseinsparungen von mehreren Hundert Euro jährlich erzielen.
Versicherungen für Selbstständige und Freiberufler
Neben den Versicherungssparten aus dem privaten Bereich, sollten Selbstständige und Freiberufler Ihren Versicherungsschutz durch folgende Versicherungen ergänzen, bzw. erweitern,
Berufshaftpflichtversicherung (Betriebshaftpflichtversicherung)
gewerbliche Rechtsschutzversicherung
Private Krankenversicherung
Für Firmen und Betriebe eine gewerbliche Gebäudeversicherung
Je nach Bedarf eine Maschinenversicherung oder Ausfallversicherung
Über diese vorgenannten Versicherungen sollten Selbstständige und Freiberufler verfügen, bzw. um die Versicherungsprodukte aus dem privaten Bereich ergänzen.
Natürlich gibt es weit mehr Versicherungsprodukte, wie die vorgenannten, wie zum Beispiel der Grundfähigkeitsversicherung, der Dread Disease Versicherung, sowie dieverse Zusatzversicherungen als Ergänzung zur gesetzlichen Krankenversicherung. Doch nicht für jedes Versicherungsprodukt ist es empfehlenswert einen Versicherungsvergleich online durchführen zu lassen. Vielmehr empfehlen wir Ihnen, sich durch einen an unserem System angeschlossenen, unabhängigen Versicherungsmakler beraten zu lassen.
In Zusammenarbeit mit Ihnen erstellt dieser für Sie kostenlos und unverbindlich ein auf Ihre persönlichen Ansprüche und Wünsche optimierten Versicherungspaket, welches Ihren beruflichen oder privaten Alltag absichert. Neben unserem Versicherungsvergleich, sind auch sämtliche Beratungsleistungen und Angebotserstellungen seitens der Versicherungsmakler für Sie völlig kostenlos und unverbindlich.
Schon ab
9,25 €
monatl.
Hier können Sie kostenlos die Beiträge zur Berufsunfähigkeitsversicherung online berechnen.
Schon ab
98,44 €
monatl.
Hier können Sie Beiträge für die Private Krankenversicherung online berechnen.
Schon ab
3,49 €
monatl.
Hier können Sie Beiträge für die Gebäudeversicherung online berechnen.
Schon ab
2,49 €
monatl.
Hier können Sie Beiträge für die Hausratversicherung online berechnen.
Versicherungsvergleich - Aktienfonds
 Bei der Direktanlage in Aktien gibt es ein grundlegendes Problem. Soll ein Anleger auf eine Beteiligung an deutschen Weltunternehmen wie Siemens,
Daimler-Chrysler oder BASF setzen oder sich Erfolg versprechende kleinere Unternehmen aussuchen? Welcher Branche wird es zukünftig besonders gut gehen und
welches Unternehmen wird Branchenprimus werden? Sollen Anleger verstärkt auf Aktien ausländischer Unternehmen setzen? Und überhaupt, woher nimmt sich der
Anleger die Informationen, die für eine auch nur einigermaßen zuverlässige Beurteilung von Chancen und Risiken einzelner Werte gebraucht werden? Die
Antworten darauf versuchen Aktienfonds zu geben, die in Aktien investieren und damit gerade für Kleinanleger eine Alternative zur Direktanlage sind.
Steckt der Anleger dagegen 80 EUR direkt in einen einzelnen Wert, dann geht er das Risiko ein, dass es exakt dieser Wert ist, dessen Kurs um jene 20 Prozent
einbricht. Wenn er sich durch die Streuung seiner Aktienanlagen ähnlich risikoimmun gegenüber Sonderentwicklungen einzelner Werte wie bei der Zeichnung
eines Anteilscheins machen will, muss er ein Vielfaches des Anteilswerts von 80 EUR investieren. Die Sache funktioniert aber auch in die andere Richtung so,
wenn sich ein einzelner Wert eines Aktienfonds weit überdurchschnittlich besser entwickelt als die Börse insgesamt, dann wird sich dies wiederum nur in
Bruchteilen von Prozenten im Anteilswert des Fonds ausdrücken.
Versicherungsvergleich - Hausratversicherung
 Der Hausrat wird von einer Vielzahl Gefahren bedroht, zum Beispiel durch Feuer, Bruch von Wasserleitungen, Einbrüche und Vandalismus oder auch durch Sturm
und andere Naturgewalten. Bei vielen Haushalten stellt der Hausrat das einzige oder überwiegende Vermögen dar, das durch diese Gefahren bedroht ist. Damit
handelt es sich um mindestens Existenz gefährdende Risiken. Die Hausratversicherung leistet Neuwertersatz und passt sich inflationären Wertentwicklungen
regelmäßig an. Der standardmäßige Deckungsumfang deckt bereits die meisten Hauptgefahren außer Elementarschäden und eine Reihe Kosten, die in Zusammenhang
mit Schadenfällen auftreten können. Neben der Elementarschadendeckung können weitere Einschlüsse vereinbart werden, die aber oft nicht mehr für den Existenz
sichernden Charakter der Hausratversicherung unbedingt notwendig sind. Die Versicherer wenden zur Hausratversicherung zum Teil unterschiedliche Allgemeine
Versicherungsbedingungen an. Allerdings orientieren sich diese weitgehend an den vom Gesamtverband der Deutschen Versicherungswirtschaft e.V. (GDV)
herausgegebenen Allgemeinen Hausratversicherungsbedingungen (VHB 2000), unter Berücksichtigung der zu VHB 2000 ebenfalls herausgegebenen Zusatzklauseln.
In der Hausratversicherung sind beide Regelungen sehr eng miteinander verwoben und teilweise voneinander abhängig. Aus diesem Grunde sind diese Regelungen
zu den versicherten Sachen und zum Versicherungsort in den VHB 2008 zusammengefasst worden.
Versicherungsvergleich - Immobilienfinanzierung
 Durch das rückwirkend zum 1.1.2008 eingeführte Modell Wohn-Riester (Eigenheimrente) ist nun auch die Inanspruchnahme der staatlichen Subventionen im Rahmen
der Immobilienfinanzierung möglich. Um die Gesamtwirkung von Wohn-Riester für eine Immobilienfinanzierung für Personen mit unterschiedlichen Interessenlagen
zu zeigen, dienen die folgenden Beispiele. Darin werden alle gängigen Faktoren berücksichtigt und auf den Zeitpunkt des Rentenbeginns basierend verglichen.
Der Gesetzgeber hat sich zum Ziel gesetzt, weitere wirksame Anreize für eine zusätzliche private Altersversorgung zu schaffen. Das mietfreie Wohnen in einer
möglichst energiesparenden Immobilie spielt dabei eine ganz wesentliche Rolle. Durch das neue Eigenheimrentengesetz ist es dem Gesetzgeber gelungen, seinem
Ziel, dem Aufbau zusätzlicher privater Altersvorsorge und selbst genutzter Immobilien, einen großen Schritt näher zu kommen. Die staatliche Förderung kann,
im Rahmen der Immobilienfinanzierung einen beträchtlichen Vorteil ausmachen. Der Bereich der privaten Immobilienfinanzierung ist durch die Möglichkeit des
Darlehensgebers verbessert worden, sich durch eine Hypothekenversicherung vor Ausfällen seiner Kunden zu schützen. Somit ist die Immobilienfinanzierung
leichter durchzuführen, denn der Eigenkapitalanteil kann gesenkt verzichtet werden. Auf diese Weise kann auch die Schaffung von Wohnungseigentum durchaus
gefördert werden, was auch im Hinblick auf den Wegfall der Eigenheimzulage von Bedeutung sein kann.
Versicherungsvergleich - Lebensversicherung
 Die Lebensversicherung als private Vorsorgemaßnahme befindet sich in einem Umwandlungsprozess aufgrund staatlicher Eingriffe, sodass sich derzeit nur
unsichere Aussagen über die zukünftige Entwicklung dieser Versicherungssparte treffen lassen. Bislang jedenfalls war die Lebensversicherung im Zusammenhang
mit dem sog. Drei-Säulen-Konzept neben der gesetzlichen Rentenversicherung und betrieblichen Altersversorgung eine gewollte Ergänzung. Nach wie vor deckt die
Lebensversicherung das wirtschaftliche Risiko ab, das sich aus der Nichtvorhersehbarkeit des menschlichen Lebens ergibt. Die Lebensversicherung hat auch
unter volkswirtschaftlicher, betriebswirtschaftlicher und gesamtwirtschaftlicher Betrachtung als Kapitalsammelbecken neben dem Bankenbereich ihre
Existenzberechtigung. Für den Abschluss einer Lebensversicherung gibt es unterschiedliche Motive. Um einen bedarfsgerechten Versicherungsschutz bieten zu
können, haben die Versicherer vielfältige Vertragsformeln entwickelt. Im Vordergrund sollte stets die bedarfsgerechte Gestaltung der Altersversorgung, der
Hinterbliebenenabsicherung sowie flankierend der Berufsunfähigkeitsabsicherung und des Pflegefallschutzes in Abhängigkeit von den individuellen Präferenzen
der zu versichernden Personen stehen. Die Beteiligten an einem Lebensversicherungsvertrag sind der Versicherer, also das Unternehmen, das den
Versicherungsschutz bereitstellt, und die versicherte Person oder Personen.
Versicherungsvergleich - Private Altersvorsorge
 Selbstständige müssen keine Beiträge in die gesetzliche Rente zahlen. Das kann ein Vorteil sein, wenn man aus eigenem Antrieb für die private Altersvorsorge gesorgt
hat. Wenn nicht - und dies ist leider bei vielen Selbstständigen der Fall -, dann gehört man zu denen, die bis ins hohe Alter ihren Beruf ausüben müssen,
weil es nicht einmal die gesetzliche Rente gibt. Sieht man sich die Versorgung von Selbstständigen an, so muss man leider oftmals feststellen, dass häufig
nur ein oder zwei Kapitallebensversicherungen existieren. Selbst bei einer Auszahlungssumme in Höhe 100.000 EUR reicht das bei einer Verrentung von 1.000 EUR
monatlich nur ca. 11 Jahre - die verbleibende Lebenserwartung für einen 65-Jährigen liegt beim Doppelten. Auch bei den Freiberuflern lassen sich trotz
Leistungen aus dem berufsständischen Versorgungswerk noch erhebliche Lücken in der Altersversorgung feststellen. Das Thema Private Altersvorsorge sollte also bei
jedem Selbstständigen und Freiberufler an oberster Stelle seiner persönlichen Agenda stehen. Wie die Situation im Einzelnen für Selbstständige und
Freiberufler nun konkret aussieht, wird im folgenden Beitrag ausführlich gezeigt. Dabei wird anhand von umfassenden Berechnungen vom Institut für Vorsorge
und Finanzplanung zunächst die vorhandene Versorgungssituation im Alter bei den Selbstständigen und Freiberuflern dargestellt, um dann Lösungen für die
Schließung der Deckungslücke im Alter aufzuzeigen.
Versicherungsvergleich - Gebäudeversicherung
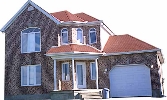 Gebäude stellen erhebliche Werte dar, die insbesondere durch Brand und Elementargefahren in ihrer Existenz bedroht werden, aber auch Risiken wie Bruch von
Wasserleitungen, Sturmschäden u.a. führen zu Kosten, die den Gebäudebesitzer in eine Existenzgefährdung bringen können. Wohnungseigentümer Gemeinschaften
sind gesetzlich verpflichtet, eine Feuerversicherung abzuschließen. Kreditgeber (Hypothekenbanken, Bausparkassen etc.) verlangen in der Regel auch mindestens
den Nachweis einer Feuerversicherung. Die Verbundene Gebäudeversicherung bietet insbesondere nach den verschiedenen Verbesserungen der jüngeren
Bedingungsstände einen umfassenden Schutz gegen die grundlegenden Risiken mit Ausnahme der Elementarschäden, die separat versichert werden müssen. Darüber
hinaus gibt es verschiedene Kosten, Gefahren und Schäden, die meist keine Existenz gefährdende Bedeutung haben, aber in vielen Deckungskonzepten mit
angebündelt werden. Beispiele für sinnvolle Deckungserweiterungen sind Schäden durch Dekontamination, Zuleitungsrohre und Ableitungsrohre, Gebäudebeschädigungen
oder Einschluss sonstiger Grundstücksbestandteile. Die Gleitende Neuwertversicherung bietet außerdem Schutz vor inflationsbedingter Entwertung der
Versicherungssumme und dadurch drohender Unterversicherung. Gegenstand der Gebäudeversicherung sind die im Versicherungsvertrag bezeichneten Gebäude mit
ihren Gebäudebestandteilen und Gebäudezubehör.
Sie befinden sich: Startseite